
Crescono gli affitti e le nuove case, eppure il Mercato immobiliare italiano ed europeo si muove su binari divergenti. Da una parte le compravendite residenziali segnano una fase di stasi, dall’altra i canoni di affitto corrono e il comparto degli affitti brevi affronta una stretta selettiva.
La fotografia del Mercato residenziale
Nel corso del secondo trimestre del 2026, il Mercato delle abitazioni nel nostro Paese si è mantenuto sostanzialmente stabile. Lo ha evidenziato l’Osservatorio del Mercato Immobiliare (OMI) che registra oltre 201mila compravendite residenziali (con una variazione minima dello +0,1%).
A fronte di volumi di scambio fermi sul fronte della proprietà, la domanda di abitazioni in affitto continua a registrare una dinamica di forte rialzo nei canoni, spinta dalla pressione della domanda nelle grandi aree metropolitane. Si osserva tuttavia un segnale di vitalità sul fronte dei volumi edificati. Si registra infatti un incremento degli scambi relativi a unità di nuova costruzione (in aumento del 15,6% rispetto allo stesso periodo del 2025), che deriva dalla necessità di immobili ad alta efficienza energetica.
I numeri del nostro Paese
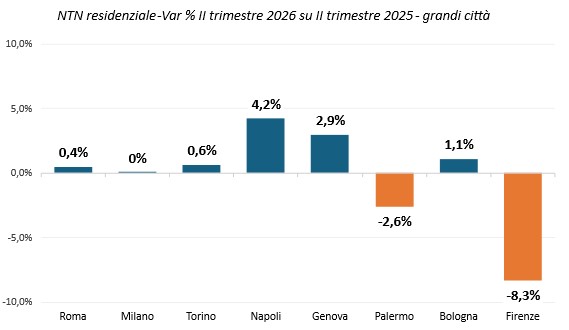
Anche nelle principali città italiane prevalgono i segnali positivi nelle compravendite, con una crescita media dello 0,3% ma con dinamiche fortemente differenziate. L’incremento più marcato dei volumi si osserva a Napoli (+4,2%) e Genova (+2,9%), mentre Firenze e Palermo vanno in controtendenza (-2,6% e -8,3%), risultando le uniche grandi città a registrare una flessione delle transazioni. Roma e Milano, che insieme concentrano oltre la metà delle compravendite delle prime otto città italiane, mostrano andamenti più stabili o contenuti (Roma in lieve crescita a +0,4% e Milano sostanzialmente stabile).
La mappa degli affitti città per città
Se si sposta l’attenzione sul Mercato delle locazioni, e in particolare sul comparto delle stanze in affitto, che a livello nazionale segna una contrazione media dei prezzi del 6,2% (Fonte: Osservatorio annuale di Immobiliare.it Insights), il quadro economico delle singole città presenta peculiarità rilevanti.
- Milano si conferma in assoluto la città più cara d’Italia per l’affitto di una stanza singola, con una media di 704 euro al mese, pur registrando una flessione annua vicina al 4% in linea con il trend di rallentamento del Mercato;
- Firenze, nonostante il calo delle compravendite residenziali, si colloca al secondo posto nella graduatoria dei costi per gli affitti con una media di 627 euro mensili;
- Roma, pur mostrando una vivacità molto contenuta sul fronte delle vendite (+0,4%), vede i canoni d’affitto salire in modo deciso (+7% su base annua), raggiungendo una media di 615 euro al mese e posizionandosi subito dietro Firenze.
- Napoli e Genova mantengono a loro volta un Mercato della locazione dinamico, inserendosi in contesti territoriali dove la pressione della domanda e l’offerta variano in base all’attrattività turistica e universitaria.
La stretta fiscale sugli affitti brevi
Il settore delle locazioni brevi cambia a causa di nuove regole fiscali che favoriscono i contratti a lungo termine. La cedolare secca ora prevede un’aliquota del 21% solo per il primo immobile, che sale al 26% dal secondo in poi. Inoltre, dal 2026, chi affitta più di due appartamenti rischia di vedersi considerare come un’impresa, con l’obbligo di aprire la partita IVA.
Nonostante queste strette, i dati AIGAB (Associazione Italiana Gestori Affitti Brevi) mostrano che la maggioranza dei circa 502mila immobili online appartiene a privati che affittano una sola seconda casa, mentre l’aliquota al 26% colpisce solo una nicchia di circa 23mila immobili più strutturati.
L’orizzonte europeo: l’Affordable Housing Act
Sul piano comunitario, la crisi dell’accesso alla casa ha spinto le istituzioni europee a varare un quadro strategico d’intervento, l’Affordable Housing Act. L’asse portante del provvedimento punta a mobilitare risorse finanziarie pubbliche e private per incrementare lo stock di edilizia residenziale sociale e calmierare i prezzi nelle aree ad alta tensione abitativa. Oltre a questo, mira a contrastare gli effetti distorsivi della turistificazione intensiva, offrendo agli enti locali strumenti normativi per tutelare i residenti stabili e favorire il ritorno degli immobili verso i Mercati di lungo periodo.
©
📸 Credits: Canva.com